국민연금 예상액을 처음 조회했을 때, 가입 내역에 뚫린 9개월짜리 공백이 눈에 들어왔어요.
첫 직장을 그만두고 다음 직장을 잡기까지 쉬었던 기간이에요.
그 공백을 나중에 돈을 내고 채울 수 있다는 건 그날 처음 알았어요.
추후납부(추납)라는 제도였는데, 생각보다 따져볼 게 꽤 많았어요.
📌 이 글의 핵심 3줄 요약
① 추납 비용은 과거가 아니라 지금 소득 기준이라 미룰수록 비싸져요.
② 추납보험료는 연말정산 소득공제가 돼서 실부담이 줄어요.
③ 실부담액 ÷ 연간 연금 증가액 = 본전 기간, 직접 계산해 보고 결정하세요.
1. 추납 비용, 왜 예상보다 비쌌을까
솔직히 처음 금액을 보고 당황했어요.
9개월 공백을 채우는 데 300만 원이 넘게 나올 줄은 몰랐거든요.
추납보험료는 공백이 생긴 당시 소득이 아니라
신청하는 지금 시점의 기준소득월액으로 계산돼요.
기준소득월액은 국민연금 보험료를 매기는 기준이 되는 월 소득이에요.
쉬던 그때는 소득이 없었는데, 그 기간을 채우는 비용은 지금 연봉으로 매겨지는 구조예요.
💡 추납보험료 = 신청 시점 기준소득월액 × 보험료율 × 추납 개월 수
제 경우 : 약 400만 원 × 9.5% × 9개월 = 약 342만 원
보험료율은 2026년 9.5%에서 매년 0.5%p씩 올라 2033년 13%가 돼요.
신청을 미루면 같은 기간을 채우는 데 내년엔 더 많은 돈이 든다는 뜻이에요.
놓치기 쉬운 소득공제
여기서 놓치기 쉬운 게 하나 있었어요.
추납보험료는 연금보험료 소득공제 대상이라, 낸 해 연말정산에서 납부액 전액이 소득에서 빠져요.
제 세율로 계산하니 50만 원 넘게 돌아와서, 실부담은 342만 원이 아니라 290만 원 안팎이었어요.
목돈이 부담되면 최대 60회 분할 납부도 돼요. 낸 해마다 그만큼 공제도 받아요.
다만 분할납부이자가 붙어 총액은 일시 납부보다 많아진다는 점은 알고 시작하세요.
2. 본전 기간, 직접 계산해 봤어요
"이걸 하면 얼마나 이득인가"는 결국 본전 기간 문제예요.
공식은 단순해요. 실부담액 ÷ 추납 후 늘어나는 연간 연금액.
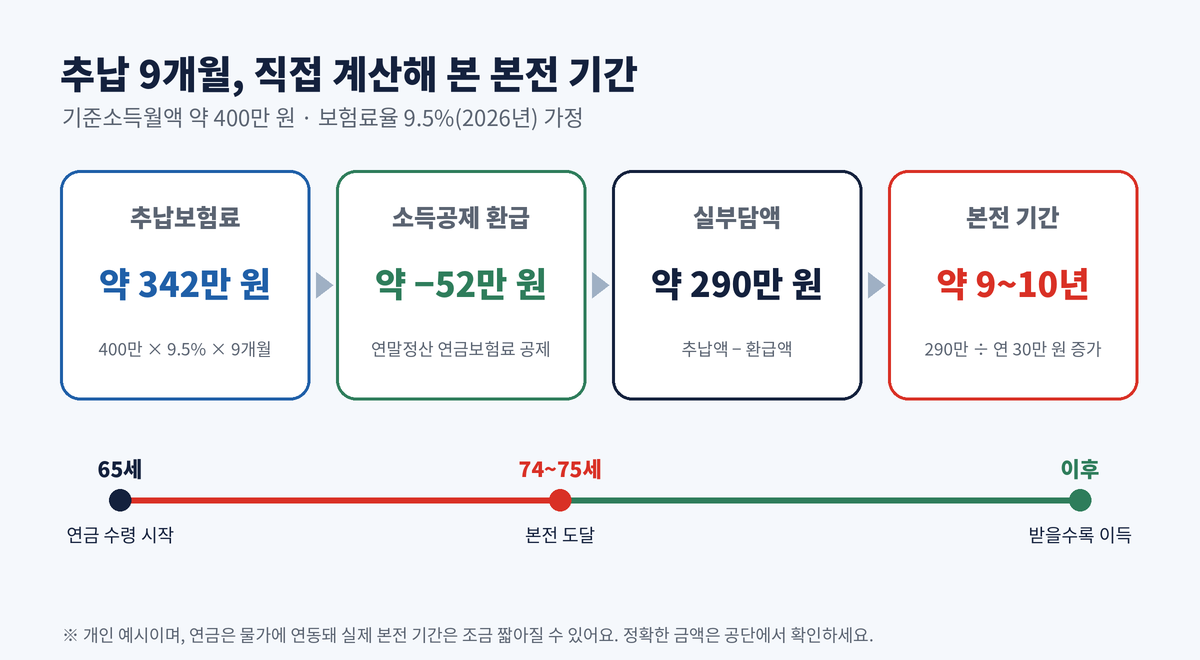
공단 앱에서 추납 전후 예상 노령연금액을 비교해 보니 월 2만 원대 후반 정도 늘었어요.
1년이면 약 30만 원 남짓이에요.
290만 원 ÷ 30만 원 = 본전 약 9~10년.
65세부터 받는다면 74~75세 이후부터 낸 돈보다 받는 돈이 많아지는 셈이에요.
실망스러운 숫자처럼 보일 수 있지만, 국민연금은 물가에 맞춰 매년 오르고 평생 나와요.
그래서 실제 본전 기간은 계산보다 조금 짧아질 수 있어요.
계산해 보기 전엔 "그냥 하면 좋겠지" 정도였는데, 숫자를 놓고 보니 판단이 훨씬 선명해졌어요.
추납할 수 있는 기간
| 구분 | 예시 |
|---|---|
| 납부예외 기간 | 실직·휴직·사업 중단으로 납부예외를 신청한 기간 |
| 적용 제외 기간 | 무소득 배우자가 된 경력단절 기간 |
| 군 복무 기간 | 법령상 인정되는 기간 |
최대 119개월까지 가능해요.
단, 과거에 보험료를 한 번이라도 낸 이력이 있어야 하고,
첫 직장 전 학생 시절처럼 납부 이력이 아예 없던 기간은 대상이 아니에요. 저도 처음에 오해했던 부분이에요.
3. 내 생각: 늦게 알수록 손해 보는 구조
공백은 대부분 소득이 없거나 적을 때 생기는데,
그 기간을 채우는 비용은 한참 뒤의 높은 연봉 기준으로 계산돼요.
일찍 알수록 싸게 끝나는 구조인데, 이 제도를 제때 알려주는 곳이 거의 없다는 게 아쉬웠어요.
소득공제 효과도 세율이 높을수록 더 크게 누려요.
목돈을 한 번에 낼 여력이 있으면 분할이자도 피할 수 있고요.
정작 연금이 더 절실한 사람에게 불리하게 기울어진 측면이 있다고 생각해요.
자주 묻는 질문
Q. 추납은 최대 몇 개월까지 되나요?
A. 최대 119개월이에요. 실제 인정 개월 수는 공단 홈페이지, '내 곁에 국민연금' 앱, 고객센터 1355에서 확인하세요.
Q. 예전 소득 기준으로 계산되나요?
A. 아니요. 신청 시점의 기준소득월액이 기준이라 연봉이 오를수록 비싸져요.
Q. 추납하면 세금 혜택이 있나요?
A. 네. 낸 해 연말정산에서 연금보험료 소득공제를 받아요. 분할 납부라면 해마다 낸 만큼 공제돼요.
Q. 빨리 할수록 유리한가요?
A. 대체로 그래요. 보험료율이 매년 오르고 연봉이 오르면 기준소득도 올라요.
다만 목돈이 빠듯하면 무리하지 말고 분할 납부를 활용하세요.
Q. 경력단절 기간도 추납할 수 있나요?
A. 무소득 배우자로 적용 제외된 기간이라면 가능해요. 단, 그 전에 보험료를 낸 이력이 있어야 해요.
마무리
저는 결국 추납을 하기로 했어요.
보험료율 인상 일정을 생각하면 시간을 끌 이유가 없었고, 소득공제까지 넣으니 실부담이 생각보다 작았어요.
물가 연동에 국가 지급 보장까지 법에 명시된 연금은 민간 상품으로 쉽게 만들기 어렵다는 점도 고려했어요.
다만 추납이 누구에게나 정답은 아니에요.
공단 앱에서 추납 전후 예상액을 비교하고, 실부담액과 본전 기간을 계산하는 데 10분이면 충분해요.
계산해 본 뒤에 결정해도 늦지 않으니, 일단 조회부터 해보세요.
※ 이 글의 금액은 개인 예시이며, 실제 추납보험료와 연금액은 국민연금공단에서 확인하세요.
※ 제도는 바뀔 수 있으니 최신 기준을 확인하세요.
※ 작성 기준일: 2026년 10월
참고 자료
· 국민연금공단 (추후납부·노령연금 안내)
· 보건복지부 (2025 국민연금 개혁)
· 국세청 홈택스 (연금보험료 소득공제)
'노후준비' 카테고리의 다른 글
| 국민연금 예상액 조회 방법과 수령액 늘리는 법, 2025 개혁 후 달라진 점 (0) | 2026.10.16 |
|---|---|
| 연금저축 vs IRP vs DC형 차이, 3층 연금탑으로 한 번에 정리 (0) | 2026.10.13 |

