국내 상장 해외 ETF를 처음 팔던 날, 거래 내역을 보고 멈칫했어요.
수익이 100만 원이면 15만 4천 원이 떼여야 하는데, 실제로는 10만 원 남짓만 빠져 있었거든요.
증권사 오류인 줄 알고 한참 들여다봤는데, 제가 과표기준가라는 개념을 아예 모르고 있었던 거예요.
그걸 알고 나서야, 같은 해 손절한 테마 ETF의 손실이 왜 세금을 한 푼도 줄여주지 못했는지도 이해됐어요.
📌 이 글의 핵심 3줄 요약
① 세금은 수익의 15.4%가 아니라, 실제 차익과 과표기준가 상승분 중 작은 금액에 붙어요.
② 일반계좌에선 다른 ETF의 손실이 세금을 줄여주지 않아요.
③ 장기 적립이라면 ISA·연금계좌를 먼저 쓰는 게 가장 확실한 절세예요.
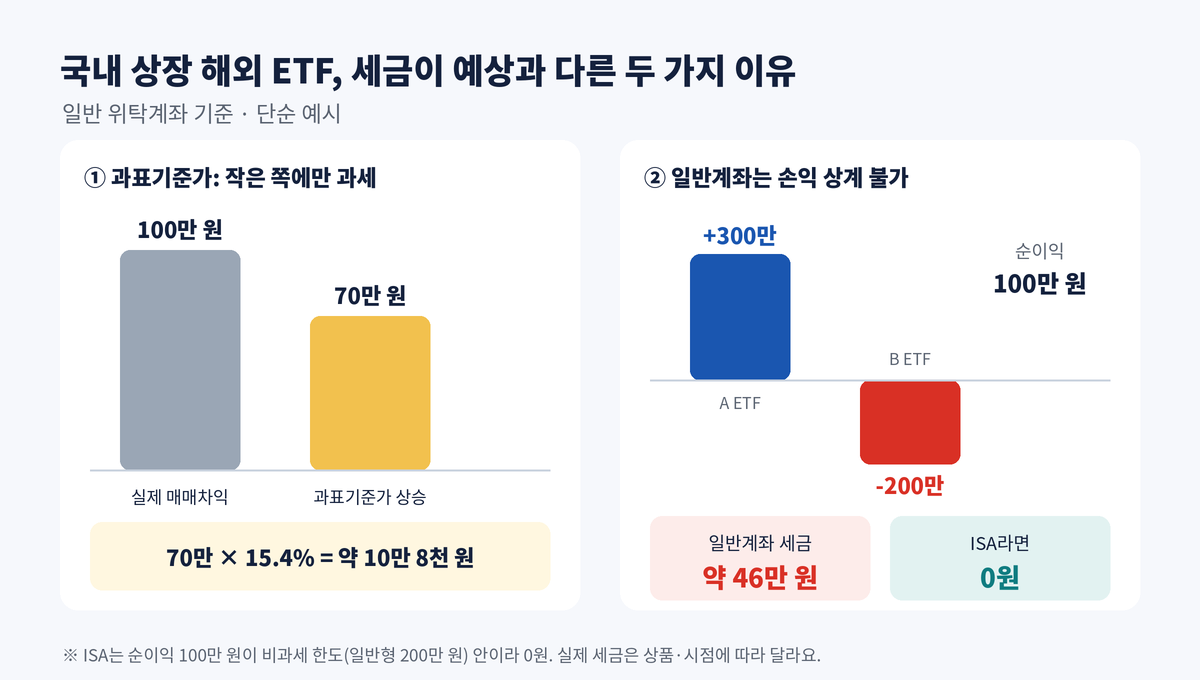
1. 수익의 15.4%가 아니었어요: 과표기준가
국내 상장 해외주식형 ETF는 세법상 펀드로 분류돼요.
펀드의 이익은 '배당소득'으로 보기 때문에, 주식처럼 양도소득세가 아니라
배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수돼요.
원천징수는 따로 신고하지 않아도 증권사가 팔 때 자동으로 세금을 떼는 방식이에요.
핵심은 과세 기준이 '실제 매매차익'이 아니라는 점이에요.
💡 과세 대상 = 실제 매매차익과 과표기준가 상승분 중 '작은 금액'
과표기준가는 운용사가 세금 계산용으로 따로 관리하는 기준가격이에요.
ETF 안에 담긴 해외 자산의 과세 처리 방식이 시장 가격 움직임과 꼭 같지 않아서, 시세와 다르게 움직여요.
예를 들어 500만 원에 산 S&P500 ETF를 600만 원에 팔면 실제 차익은 100만 원이에요.
같은 기간 과표기준가 상승분이 70만 원이었다면, 작은 쪽인 70만 원에만 과세돼서
세금은 약 10만 8천 원이에요. 제가 처음 팔았을 때가 딱 이 상황이었어요.
반대로 과표기준가가 실제 차익보다 더 많이 올랐다면 실제 차익이 기준이 돼요.
어느 경우든 실제 수익보다 많은 금액에 과세되지는 않아요.
참고로 국내 주식형 ETF(코스피200 등)는 매매차익이 비과세예요.
같은 '국내 상장 ETF'라도 무엇에 투자하느냐에 따라 세금이 완전히 달라져요.
2. 손실이 있어도 세금이 줄지 않는 이유
제가 더 당황했던 건 이 부분이에요.
같은 해에 S&P500 ETF에서 300만 원 이익, 해외 테마 ETF 손절로 200만 원 손실이 났어요.
순수익은 100만 원인데, 세금은 이익 난 300만 원 기준으로 약 46만 원이 빠져 있었어요.
일반 위탁계좌는 ETF 종목마다 따로 과세하기 때문이에요.
이익과 손실을 합쳐 순이익에만 세금을 매기는 손익 상계가 적용되지 않아요.
해외주식 직접 투자는 연간 손익을 합쳐 양도세를 계산하는데, 같은 성격의 국내 상장 ETF는 그렇지 않다는 게 일관성이 떨어져 보여요.
| 구분 | 일반계좌 | ISA |
|---|---|---|
| 손익 상계 | 불가 | 가능 |
| 세율 | 15.4% | 순이익 200만 원(서민형 400만 원)까지 비과세, 초과분 9.9% |
| 금융소득 합산 | 포함 | 제외 (분리과세) |
| 위 사례 세금 | 약 46만 원 | 0원 |
결국 손실을 '쓸모 있는 손실'로 만들 수 있느냐가 계좌 선택에서 갈려요.
일반계좌에서 손절은 그냥 손절이지만, ISA 안의 손절은 다른 이익의 세금을 줄여줘요.
3. 어느 계좌에서 살 것인가
일반계좌에서 두 번이나 예상 밖 결과를 겪고 나서, 저는 S&P500 ETF 적립을 ISA로 옮겼어요.
어떤 상품을 살지보다 어느 계좌에서 살지를 먼저 정하는 게 낫다는 게 제 결론이에요.
또 하나의 복병, 금융소득종합과세
국내 상장 해외 ETF의 과세 대상 차익은 금융소득(이자+배당)에 합산돼요.
연 2,000만 원을 넘으면 초과분이 다른 소득과 합쳐져 6~45% 누진세율로 과세돼요.
목돈을 한 해에 몰아서 팔면 생각보다 쉽게 넘길 수 있어요.
건강보험 피부양자라면 더 조심해야 해요.
금융소득이 연 1,000만 원을 넘으면 그 전액이 소득으로 반영되고,
다른 소득과 합쳐 연 2,000만 원을 넘으면 피부양자 자격을 잃어요.
ISA 안의 소득은 금융소득에 들어가지 않고, 연금계좌는 꺼낼 때 연금소득세(3.3~5.5%)만 내면 돼요.
⚠️ ISA는 의무가입 3년, 연 2,000만 원 납입 한도가 있어요.
단기 자금이라면 일반계좌가 맞을 수 있어요. 저는 10년 이상 모을 돈이라 ISA가 답이었어요.
자주 묻는 질문
Q. 팔면 수익의 15.4%를 무조건 떼나요?
A. 아니요. 실제 차익과 과표기준가 상승분 중 작은 금액에 15.4%가 붙어요. 실제 수익보다 많이 과세되지는 않아요.
Q. 다른 ETF 손실로 세금을 줄일 수 있나요?
A. 일반계좌에서는 안 돼요. ISA 안에서는 손익이 합쳐져서 순이익 기준으로 계산돼요.
Q. ETF 매매차익도 금융소득종합과세 대상인가요?
A. 네. 과세 대상 차익이 배당소득으로 금융소득에 합산돼요.
Q. 과표기준가는 어디서 확인하나요?
A. 증권사 앱의 종목 상세 정보에서 볼 수 있어요. 시세 화면이 아니라 '종목 정보'나 '세금 정보' 탭에 있는 경우가 많아요.
마무리
국내 상장 해외 ETF 세금은 직관과 다른 지점이 두 군데 있어요.
과표기준가 때문에 세금이 예상과 다르게 나오는 것, 그리고 손실이 있어도 이익의 세금이 줄지 않는 것이요.
저도 직접 겪기 전까진 둘 다 몰랐어요.
알고 나면 대응은 단순해요.
장기 적립이라면 일반계좌보다 ISA나 연금계좌를 먼저.
팔기 전에 과표기준가와 올해 금융소득 합계를 한 번 확인하는 습관만 들여도, 뒤늦게 당황할 일이 줄어들어요.
※ 이 글은 일반적인 세금 정보이며 세무 자문이 아닙니다.
※ 실제 세금은 상품과 매매 시점에 따라 다르니 증권사 안내를 확인하세요.
※ 작성 기준일: 2026년 10월
참고 자료
· 국세청 (배당소득·금융소득종합과세)
· 금융감독원 (ISA 제도 안내)
· 국민건강보험공단 (피부양자 기준)
'투자, 세금, 건보료' 카테고리의 다른 글
| 월배당 ETF 세금, 계좌별로 얼마나 다를까? 일반·ISA·연금저축 비교 (0) | 2026.10.15 |
|---|---|
| 해외주식 양도세 계산법과 절세, 12월에 꼭 확인할 3가지 (0) | 2026.10.15 |

