연금저축을 연금으로 받으면 세율이 3.3~5.5%예요.
처음엔 "이 정도면 괜찮네" 싶었어요.
그런데 직접 숫자를 넣어보고 생각이 달라졌어요.
세율보다 '얼마까지 이 세율로 받을 수 있느냐'가 훨씬 중요한 문제였거든요.
📌 이 글의 핵심 3줄 요약
① 3.3~5.5%는 연금수령한도 안에서만 적용돼요.
② 1년에 1,500만 원을 넘기면 전액이 종합과세 또는 16.5% 분리과세예요.
③ 결국 언제, 어느 계좌에서, 얼마씩 꺼낼지가 절세의 핵심이에요.
1. 세율표보다 수령한도가 먼저예요
연금수령한도는 낮은 세율로 꺼낼 수 있는 1년 최대 금액이에요.
💡 연금수령한도 = 계좌 평가액 ÷ (11 − 연금수령 연차) × 120%
예) 첫해 계좌에 1억 원 → 1억 ÷ 10 × 120% = 1,200만 원
11년차부터는 한도가 없어요.
"받을 땐 자유롭게 꺼내면 되겠지" 했는데 예상 밖이었어요.
한도를 넘겨 꺼낸 돈은 연금이 아닌 것으로 보고 16.5% 기타소득세가 붙어요.
5.5%와 비교하면 세 배예요.
나이별 연금소득세율
| 받는 해의 나이 | 세율 (지방세 포함) |
|---|---|
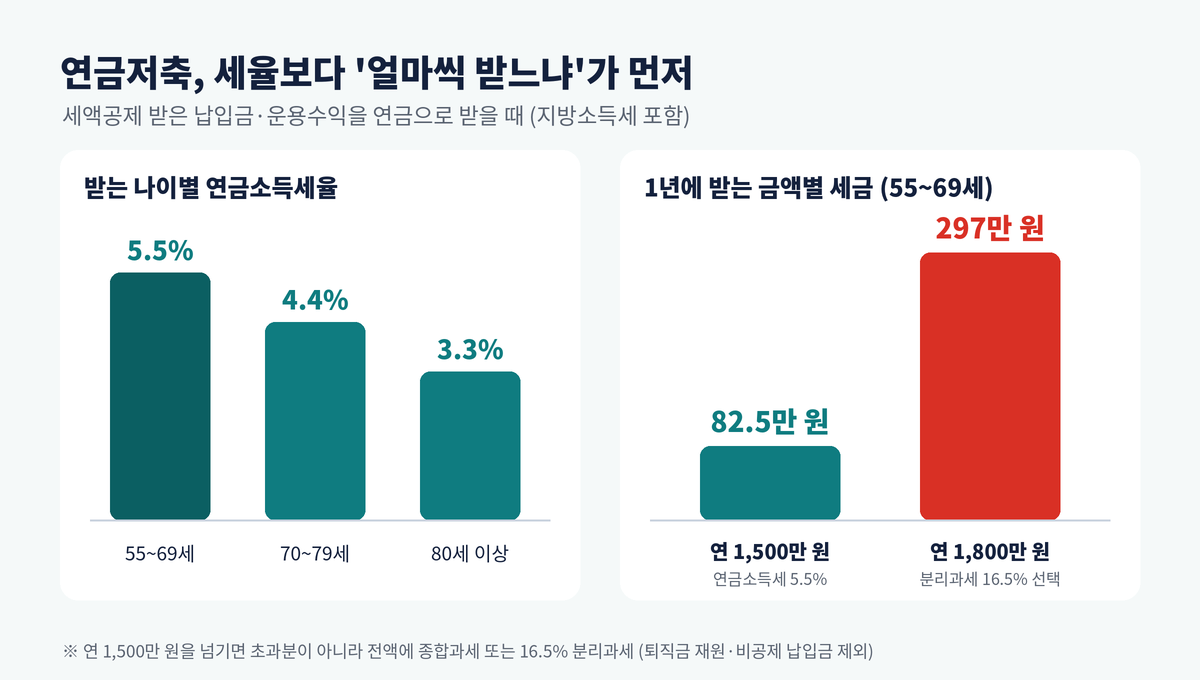
| 만 55~69세 | 5.5% |
| 만 70~79세 | 4.4% |
| 만 80세 이상 | 3.3% |
| 종신형 연금 | 4.4% (80세 이상 3.3%) |
흥미로운 점도 있었어요.
연금수령 연차는 실제로 꺼내지 않아도 55세 이후 해마다 쌓여요.
그래서 늦게 받기 시작할수록 한도가 넉넉해지고, 70세부터는 세율도 4.4%로 내려가요.
"55세 되면 바로 꺼내야지"만 생각했는데, 다른 소득이 있는 동안엔 서두를 필요가 없겠다 싶었어요.
세금이 다르게 붙는 돈이 섞여 있어요
연금저축에서 돈이 나오는 순서는 정해져 있어요.
① 세액공제 안 받은 납입금 → 세금 없음
② 퇴직금을 옮긴 돈(이연퇴직소득) → 감면된 퇴직소득세
③ 공제받은 납입금 + 운용수익 → 연금소득세 3.3~5.5%
①과 ②는 1,500만 원 기준 계산에도 들어가지 않아요.
재원 구분을 모르면 세금을 더 낼 수 있는 구조라는 걸 처음 알고 꽤 놀랐어요.
2. 연 1,500만 원, 가장 조심할 숫자
③번 돈을 1년에 1,500만 원 넘게 받으면,
초과분이 아니라 전액에 대해 둘 중 하나를 골라야 해요.
· 종합과세 : 다른 소득과 합쳐 6.6~49.5% 누진세율
· 분리과세 : 다른 소득과 합치지 않고 16.5%로 끝
| 1년 수령액 (55~69세) | 세금 |
|---|---|
| 1,500만 원 | 5.5% → 82만 5천 원 |
| 1,800만 원 (분리과세 선택) | 16.5% → 297만 원 |
300만 원을 더 받는 대가로 세금이 약 214만 원 더 나오는 셈이에요.
직접 계산해 보고서야 이 차이가 얼마나 큰지 실감했어요.
중도 인출은 마지막 수단
연금 요건을 못 채우고 꺼내면 공제받은 납입금과 운용수익에 16.5% 기타소득세가 붙어요.
총급여 5,500만 원 초과자라면 13.2%로 공제받고 16.5%를 내는 셈이라 오히려 손해예요.
(사망, 해외 이주, 3개월 이상 요양, 파산·회생, 천재지변 같은 부득이한 사유는 3.3~5.5%만 내요)
제가 내린 결론
아쉬운 건 1,500만 원 기준이에요. 한 달로 나누면 125만 원,
은퇴 후 생활비로는 빠듯하고 물가에 맞춰 자동으로 오르지도 않아요.
그래서 연금저축 하나에 노후를 맡기기보다,
국민연금·퇴직연금·ISA 등으로 꺼내 쓰는 통로를 여러 개 만들어 두는 게 현실적이라고 생각해요.
💡 현재 연금저축·IRP 같은 사적연금은 건강보험료 부과 대상이 아니에요.
다만 부과 대상을 넓히자는 논의가 있었던 만큼, 제도 변화는 꾸준히 지켜보세요.
자주 묻는 질문
Q. 세금이 아예 없는 경우도 있나요?
A. 있어요. 세액공제 한도를 넘겨 넣은 것처럼 공제받지 않은 납입금은 가장 먼저 나오고 세금이 없어요.
Q. 연금수령한도를 넘겨 꺼내면요?
A. 넘긴 금액은 연금외수령으로 보고 16.5% 기타소득세가 붙어요. 5.5%의 세 배예요.
Q. 55세에 시작하면 계속 5.5%인가요?
A. 아니에요. 받는 해의 나이 기준이라 70세부터는 4.4%, 80세부터는 3.3%가 적용돼요.
Q. 연금저축을 받으면 건보료가 오르나요?
A. 현재는 부과 대상이 아니에요. 장기 계획이라면 제도 변화를 가끔 확인하세요.
마무리
연금저축의 세율은 충분히 낮아요.
하지만 그 세율이 적용되는 범위를 모르면 세율표는 그냥 숫자예요.
세율을 외우는 것보다 언제부터, 어느 계좌에서, 얼마씩 꺼낼지
미리 시뮬레이션해 두는 게 진짜 절세 설계라는 걸 이번에 체감했어요.
📚 함께 보면 좋은 글
· 사적연금 1,500만 원 넘으면 종합과세 vs 분리과세, 뭐가 유리할까? 은퇴자 기준 계산
· 퇴직금 IRP로 받으면 세금 얼마나 줄까? 연금 수령 감면과 손해 보는 경우
· ISA 만기 연금전환, 그냥 이체하면 추가 세액공제 300만 원 놓칩니다
※ 이 글은 정보 제공 목적이며 세무·투자 자문이 아닙니다.
※ 세법은 바뀔 수 있으니 인출 전 금융사·국세청 최신 기준을 확인하세요.
※ 작성 기준일: 2026년 10월
'연금저축, IRP' 카테고리의 다른 글
| 사적연금 1,500만 원 넘으면 종합과세 vs 분리과세, 뭐가 유리할까? 은퇴자 기준 계산 (0) | 2026.10.18 |
|---|---|
| 퇴직금 IRP로 받으면 세금 얼마나 줄까? 연금 수령 감면과 손해 보는 경우 (0) | 2026.10.16 |

