ISA를 알아보다가 '만기 후 연금전환'이라는 말을 처음 봤습니다.
솔직히 처음엔 만기 돈을 연금저축 계좌로 이체하면 끝인 줄 알았어요.
그런데 자세히 보니
그냥 이체하면 추가 세액공제를 통째로 놓칠 수 있더라고요.
제대로 옮기면 최대 300만 원의 추가 세액공제 한도가 생기는데 말이죠.
어떻게 옮겨야 하는지, 그리고 정말 옮기는 게 맞는지
미리 따져본 내용을 정리했습니다.
📌 이 글의 핵심 3줄 요약
① ISA 해지 후 60일 이내에 옮겨야 해요.
② 꼭 증권사의 'ISA 만기자금 연금전환' 메뉴로 신청하세요.
③ 55세 전엔 꺼내기 어려우니 노후용 금액만 옮기는 게 안전해요.
1. 연금전환, 절차 하나 틀리면 세액공제가 사라진다
먼저 '의무가입 기간'과 '만기일'부터 확인
ISA는 의무가입 기간 3년을 채워야 혜택을 받아요.
가입할 때 만기를 3년으로 정했다면 두 날짜가 같지만,
5년으로 정했다면 3년이 지나도 아직 만기가 아닙니다.
만기가 됐다면 계좌 안의 주식이나 ETF를 팔아 현금으로 만들어야 해요.
연금 계좌로는 현금만 옮길 수 있기 때문입니다.
국내 주식·ETF는 판 뒤 2영업일(D+2) 뒤에 현금이 들어와요.
만기일에 딱 맞춰 팔기보다
며칠 여유를 두고 매도 일정을 잡는 게 마음 편합니다.
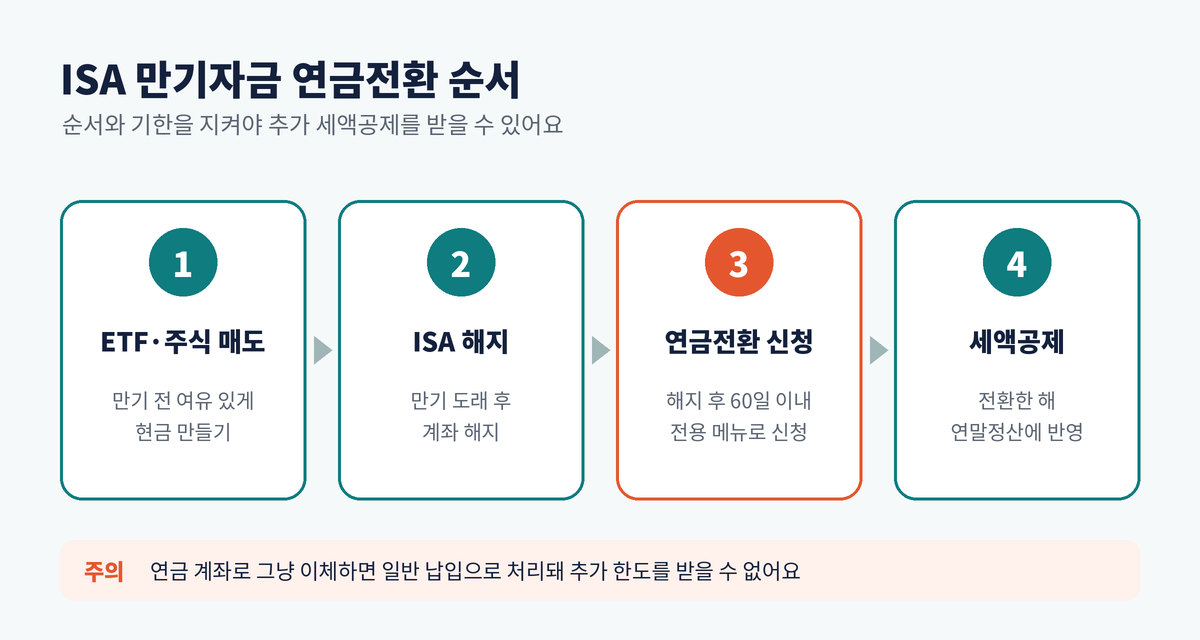
절대 놓치면 안 되는 규칙 두 가지
① 해지 후 60일 이내에 옮기기
기한을 넘기면 추가 세액공제를 받을 수 없어요.
② 반드시 '연금전환' 메뉴로 신청하기
연금 계좌로 직접 이체하면 일반 납입으로 처리돼
'ISA에서 넘어온 돈'으로 인정받지 못해요.
보통 계좌 이체는 돈만 보내면 끝이라고 생각하죠.
그런데 여기서는 절차 자체가 혜택의 조건이에요.
저였다면 분명 그냥 이체했다가 나중에 후회했을 것 같습니다.
추가 세액공제는 얼마나 될까
ISA 만기자금을 연금 계좌(연금저축 또는 IRP)로 옮기면
옮긴 금액의 10%, 최대 300만 원까지 추가 공제 한도가 생겨요.
기존 900만 원 한도를 이미 채웠어도 별도로 인정됩니다.
| 옮긴 금액 | 추가 한도 | 환급 (16.5%) | 환급 (13.2%) |
|---|---|---|---|
| 1,000만 원 | 100만 원 | 16만 5천 원 | 13만 2천 원 |
| 2,000만 원 | 200만 원 | 33만 원 | 26만 4천 원 |
| 3,000만 원 이상 | 300만 원 (최대) | 49만 5천 원 | 39만 6천 원 |
※ 공제율은 총급여 5,500만 원(종합소득 4,500만 원) 이하 16.5%, 초과 13.2%
※ 추가 공제는 전환한 해의 연말정산(또는 종합소득세 신고)에 반영돼요.
2. 혜택은 크지만, 많이 옮기는 게 답은 아니다
연금저축의 가장 큰 장점은 과세이연이에요.
수익이 날 때마다 세금을 내지 않고,
연금으로 받을 때까지 미뤄 그만큼 더 크게 불어납니다.
하지만 조건이 있어요.
연금은 55세 이후, 가입 5년이 지나야 받을 수 있습니다.
30~40대라면 20년 이상 묶이는 돈이에요.
55세 전에 연금 외로 꺼내면
세액공제 받은 원금과 운용수익에 16.5% 기타소득세가 붙어요.
전세 보증금이나 결혼 자금처럼 가까운 목돈 계획이 있다면
전액을 옮기는 건 위험할 수 있습니다.
받을 때도 고려할 게 있어요.
공제받은 돈과 수익을 연 1,500만 원 이하로 받으면 3.3~5.5%로 낮지만,
넘으면 종합과세나 16.5% 분리과세 중 골라야 합니다.
또 세액공제는 낸 세금에서 빼주는 방식이라
소득이 없거나 낸 세금이 적다면 효과가 작아요.
이런 경우엔 ISA를 해지하고 재가입해 비과세 한도를 새로 받는 쪽이 나을 수 있습니다.
자주 묻는 질문
Q. 그냥 연금저축 계좌로 이체하면 안 되나요?
A. 직접 이체하면 일반 납입으로 처리돼요.
반드시 증권사의 'ISA 만기자금 연금전환' 메뉴로 신청해야
추가 공제 한도를 받을 수 있습니다.
Q. IRP로도 옮길 수 있나요?
A. 네. 연금저축과 IRP 모두 가능해요.
다만 IRP는 위험자산을 70%까지만 담을 수 있으니,
ETF 위주로 굴리고 싶다면 연금저축이 더 자유롭습니다.
Q. 옮긴 돈, 급하면 중간에 뺄 수 있나요?
A. 옮긴 돈 중 세액공제를 받지 않은 부분은 세금 없이 꺼낼 수 있어요.
공제받은 부분과 수익을 꺼내면 16.5%가 붙습니다.
그래서 목돈 쓸 일이 있다면 일부만 옮기는 게 현실적이에요.
Q. 60일이 지나면 아예 못 받나요?
A. 네. 해지일로부터 60일이 지나면 추가 공제를 받을 수 없어요.
만기가 다가오면 매도 일정부터 미리 잡아두세요.
마무리
ISA에서 연금으로 넘어가는 흐름은
정부가 설계해 둔 노후 준비 사다리예요.
세액공제, 과세이연, 낮은 연금소득세가 한 번에 겹칩니다.
이번에 공부하며 가장 크게 느낀 건
혜택의 크기보다 절차의 정확성이 먼저라는 점이었어요.
60일 기한과 연금전환 메뉴, 이 두 가지만 놓쳐도 혜택은 없습니다.
49만 5천 원이라는 숫자만 보고 큰돈을 묶는 것도 조심해야 해요.
앞으로 큰 지출 계획이 남아 있다면
노후용으로 확실히 떼어둘 금액만 옮기는 게 가장 현실적입니다.
※ 이 글은 정보 제공 목적이며 특정 상품 가입을 권유하지 않습니다.
※ 연금전환 메뉴 이름과 신청 방법은 증권사마다 조금씩 달라요.
※ 작성 기준일: 2026년 10월
참고 자료
· 국세청 홈택스 (연금계좌 세액공제)
· 금융감독원 통합연금포털
· 참고 영상: 짠부, ISA 3년 후 연금저축 전환 방법
'ISA계좌' 카테고리의 다른 글
| ISA 일반형 vs 서민형 차이, 같은 수익인데 세금 19만 8천 원 차이 나는 이유 (0) | 2026.10.18 |
|---|
