같은 계좌, 같은 수익인데 세금이 19만 8,000원 차이 나요.
ISA 일반형과 서민형의 비과세 한도 차이가 만든 숫자예요.
저는 처음에 "200만 원이든 400만 원이든 큰 차이 있겠어?" 하고 넘겼어요.
그런데 아내 서류를 챙기다가 생각이 완전히 바뀌었어요.
이 차이를 놓치면 그냥 세금으로 나가는 돈이더라고요.
📌 이 글의 핵심 3줄 요약
① 일반형과 서민형의 차이는 비과세 한도(200만 vs 400만 원) 하나예요.
② 서민형은 연봉이 아니라 총급여 기준이고, 부부도 각자 따져요.
③ 연초 가입은 소득 확정 시점을 먼저 확인해야 일반형으로 잘못 열리지 않아요.
1. 비과세 한도, 얼마나 차이 나길래
ISA(개인종합자산관리계좌)는 한 계좌에서 예금·펀드·ETF를 함께 굴리면서
손익통산과 세제 혜택을 받는 계좌예요.
손익통산은 계좌 안의 수익과 손실을 합쳐 순이익에만 세금을 매기는 방식이에요.
일반계좌에선 이자·배당 같은 과세 대상 수익에 바로 15.4%가 붙지만,
ISA에선 손실이 수익을 상쇄해 주고, 순이익에서 비과세 한도까지 뺀 나머지에만 9.9%가 붙어요.
| 구분 | 일반형 | 서민형·농어민형 |
|---|---|---|
| 비과세 한도 | 200만 원 | 400만 원 |
| 초과분 세율 | 9.9% 분리과세 (동일) | |
| 납입 한도 | 연 2,000만 원, 총 1억 원 (동일) | |
| 의무가입 기간 | 3년 (동일) | |
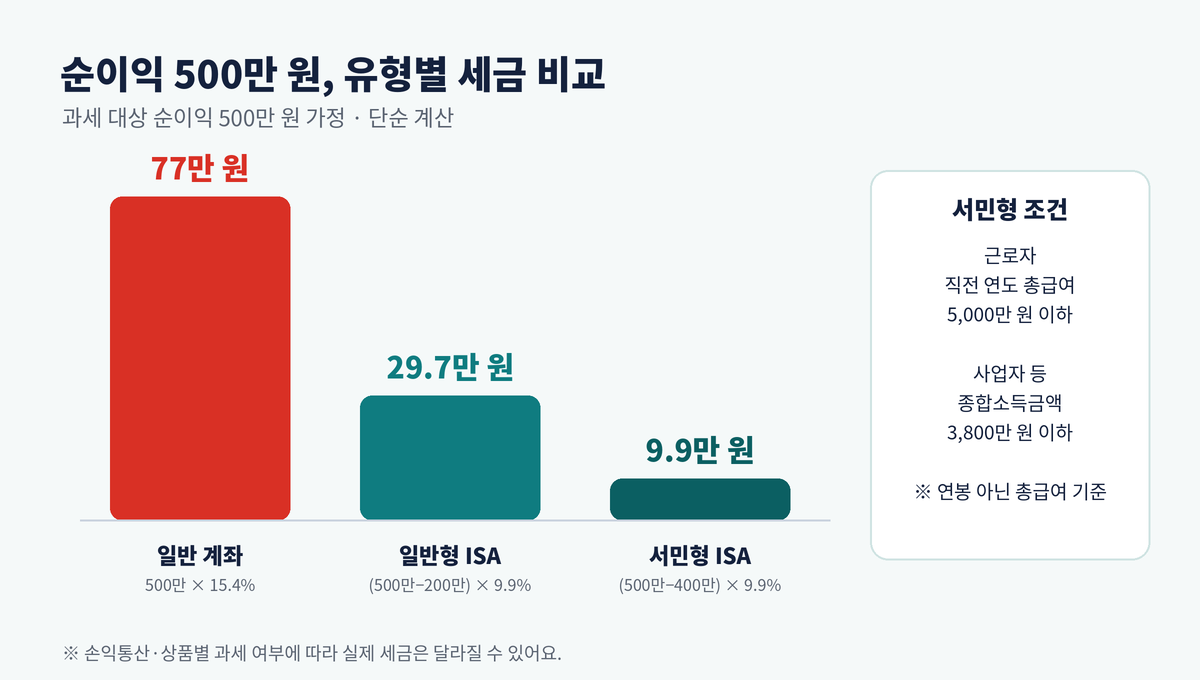
순이익이 500만 원이라면
· 일반형 : (500만 − 200만) × 9.9% = 29만 7,000원
· 서민형 : (500만 − 400만) × 9.9% = 9만 9,000원
차이는 19만 8,000원이에요. 일반계좌였다면 77만 원이었을 테니 ISA 자체의 효과도 커요.
(손익통산·상품별 과세 여부에 따라 실제 세금은 달라지는 단순 예시예요)
서민형은 누가 가입할 수 있을까
· 근로자 : 직전 연도 총급여 5,000만 원 이하
· 사업자 등 : 직전 연도 종합소득금액 3,800만 원 이하
· 공통 : 직전 3개 과세기간 중 금융소득종합과세 대상(이자·배당 연 2,000만 원 초과)이었던 적이 없을 것
가장 많이 헷갈리는 게 '총급여'예요.
연봉에서 식대 같은 비과세 항목을 뺀 금액이라, 연봉 5,100만 원이어도 총급여는 5,000만 원 아래일 수 있어요.
반대로 성과급이 크게 나온 해엔 연봉 계약서보다 높아지기도 해요.
원천징수영수증의 '총급여' 칸을 직접 확인하는 게 가장 확실해요.
제 아내가 딱 이 경우였어요.
작년에 절반 가까이 육아휴직을 했는데, 육아휴직 급여는 비과세라 총급여에 잡히지 않아요.
그래서 아내의 작년 총급여가 기준보다 한참 낮았고, 서민형 가입이 가능했어요.
ISA는 가구가 아니라 개인별로 따지니, 같은 집에서 저는 일반형, 아내는 서민형이 된 거죠.
2. 유형 전환과 가입 타이밍
요건이 되는데 일반형으로 가입돼 있다면 지금이라도 전환할 수 있어요.
홈택스 → 민원증명에서 '소득확인증명서(개인종합자산관리계좌 가입용)'를 발급받아
가입한 금융회사에 내면 돼요.
제가 놓칠 뻔한 부분: 연초 가입
직전 연도 소득은 연말정산 자료가 국세청에 넘어가야 확정돼요.
근로소득은 보통 3월 중순 이후, 사업소득은 5월 종합소득세 신고 뒤에 반영돼요.
그 전에 가입하면 전전년도 소득 기준으로 유형이 정해질 수 있어요.
아내 계좌를 1월 초에 열려다가 이걸 알고, 소득확인증명서가 발급되는 시점을 확인한 뒤 날짜를 미뤘어요.
서두르다 일반형으로 열리면 나중에 전환 신청을 따로 해야 하니까요.
반대로 서민형으로 가입했어도 국세청 확인에서 요건이 안 맞으면 일반형으로 바뀔 수 있어요.
앱에서 가입 유형을 가끔 확인해 보세요. 직접 찾아보니 앱마다 위치가 달라서 처음엔 한참 헤맸어요.
3. 내 생각: 아쉬운 점도 분명해요
첫째, 직전 1년 소득 한 번으로 유형이 정해져요.
육아휴직처럼 잠깐 소득이 줄어든 해엔 서민형이 되고, 꾸준히 4,900만 원을 버는 사람과 혜택이 같아요.
반대로 성과급이 한 번 크게 나오면 평소 소득이 낮아도 일반형이 되고요.
둘째, 비과세 한도가 3년 이상 운용하는 계좌 전체 기준이에요.
S&P500 ETF처럼 오래 모으는 상품을 담으면 200만 원은 금방 차요.
한도를 크게 늘리겠다는 정부안이 나온 적은 있지만, 현행 기준은 그대로예요.
기대만 하고 기다리기보다 지금 숫자로 계획하는 게 맞다고 생각해요.
4. 가입 전 체크리스트
✅ 직전 3개 과세기간 중 금융소득종합과세 이력 확인 (있으면 가입 불가)
✅ 원천징수영수증에서 총급여 직접 확인
✅ 연초 가입이라면 소득확인증명서 발급 가능 시점 먼저 확인
✅ 가입 후 앱에서 유형이 제대로 표시되는지 확인
✅ 중개형·신탁형·일임형 중 내 투자 방식에 맞는 것 선택
ISA에서 절세 효과가 특히 큰 건 국내 상장 해외주식형 ETF예요.
일반계좌에선 매매차익까지 15.4%가 바로 붙지만, ISA에선 손익통산과 비과세 한도를 거쳐 9.9%만 붙어요.
제가 ISA를 쓰는 가장 현실적인 이유도 이거였어요.
자주 묻는 질문
Q. 연봉 5,100만 원인데 서민형이 될 수 있나요?
A. 될 수 있어요. 기준은 비과세 항목을 뺀 총급여라 원천징수영수증을 확인하세요.
Q. 일반형으로 가입했는데 서민형으로 바꿀 수 있나요?
A. 요건이 되면 홈택스 소득확인증명서를 금융회사에 내서 전환할 수 있어요.
적용 시점은 금융회사마다 다를 수 있어요.
Q. 육아휴직 중에 열면 서민형이 되나요?
A. 육아휴직 급여는 총급여에 포함되지 않아 가능성이 높아요.
다만 1년 내내 휴직해 근로소득이 아예 없으면 서민형 증빙이 어려울 수 있으니 금융회사에 확인하세요.
Q. 3년이 지나면 꼭 해지해야 하나요?
A. 아니에요. 만기를 연장해 계속 운용할 수 있어요.
만기 후 60일 안에 연금계좌로 옮기면 옮긴 금액의 10%, 최대 300만 원까지 추가 세액공제를 받아요.
Q. 맞벌이면 가구 소득을 합치나요?
A. 아니요. 개인별로 판단해서 부부가 각자 유리한 유형으로 가입할 수 있어요.
마무리
ISA를 열기로 했다면 상품보다 먼저 챙길 게 유형 확인이에요.
제 계좌만 보다가 우연히 아내 쪽을 들여다보고 서민형 가능성을 발견했는데, 솔직히 예상 밖이었어요.
200만 원 한도 차이는 운용 기간이 길고 수익이 클수록 더 벌어져요.
총급여 확인, 연초 가입 타이밍, 가입 후 유형 점검.
이 세 가지만 챙겨도 불필요한 세금을 줄일 수 있어요.
제도가 알아서 챙겨주지 않는다는 걸 직접 겪고 나서야 알았어요.
※ 이 글은 일반적인 금융·세금 정보이며, 실제 가입 자격과 세금은 금융회사와 국세청 기준으로 확인하세요.
※ 작성 기준일: 2026년 10월
참고 자료
· 국세청 홈택스 (소득확인증명서 발급)
· 금융감독원 (ISA 제도 안내)
· 금융투자협회
'ISA계좌' 카테고리의 다른 글
| ISA 만기 연금전환, 그냥 이체하면 추가 세액공제 300만 원 놓칩니다 (0) | 2026.10.14 |
|---|
