솔직히 저는 연금저축펀드를 처음 열 때 이벤트 금액부터 봤어요.
증권사 세 곳을 비교하면서 가장 많이 주는 곳으로 마음을 굳히려던 순간, 조건을 읽고 멈췄어요.
"신규 고객은 해당 없음."
그때부터 기준을 완전히 바꿨고,
이벤트보다 훨씬 중요한 것들이 있다는 걸 직접 확인했어요.
📌 이 글의 핵심 3줄 요약
① 가장 먼저 사려는 ETF를 그 증권사 연금계좌에서 살 수 있는지 확인하세요.
② 장기 투자에선 매매 수수료보다 ETF 실제 부담 비용과 자동 적립 기능이 더 중요해요.
③ 계좌 이전은 가능하지만 현금화 공백이 있어서, 처음부터 오래 쓸 곳을 고르는 게 좋아요.
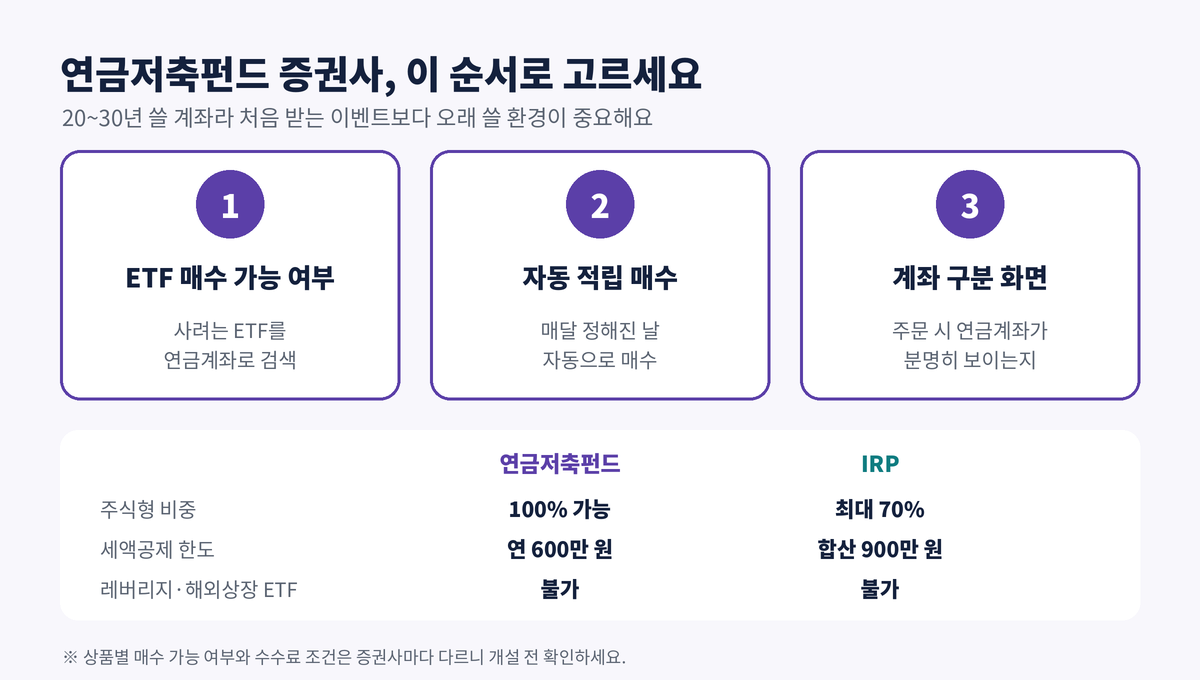
1. 첫 번째 기준: 내 ETF를 살 수 있는가
연금저축은 은행(신탁, 현재 신규 판매 중단), 보험사, 증권사에서 가입할 수 있어요.
그중 ETF를 직접 사고팔 수 있는 건 증권사의 연금저축펀드예요.
ETF는 특정 지수를 따라가는 펀드를 주식처럼 거래소에서 사고팔 수 있게 만든 상품이에요.
S&P500이나 나스닥100에 장기 적립할 때 가장 편리한 방법이에요.
그런데 증권사를 골랐다고 끝이 아니었어요.
같은 앱에서 일반계좌로는 사지는 ETF가 연금계좌에선 매수 제한으로 뜨는 경우가 있었거든요.
비교하던 세 곳 중 한 곳은 제가 사려던 채권형 ETF가 연금계좌에서 막혀 있었어요.
| 연금계좌에서 살 수 있어요 | 살 수 없어요 |
|---|---|
| 국내 상장 주식형·채권형 ETF | 레버리지·인버스 ETF |
| 국내 상장 해외지수 ETF (S&P500·나스닥100 등) | 해외 거래소 상장 ETF (VOO·QQQ 등) |
| 공모펀드·TDF, 금·리츠 ETF | 개별 주식, 일부 파생형 상품 |
💡 IRP와의 차이 : IRP는 주식형 자산을 70%까지만 담을 수 있어요.
연금저축펀드는 주식형 ETF로 100% 채울 수 있어서, 공격적인 장기 투자라면 이 차이가 커요.
2. 20년 뒤를 바꾸는 디테일
자동 적립 매수
최종적으로 고를 때 가장 크게 본 건 자동 적립 매수였어요. 매달 정해진 날 지정한 ETF를 자동으로 사주는 기능이에요.
ISA를 운용하면서 매달 직접 주문하는 게 얼마나 귀찮은지 이미 겪었거든요.
바쁜 달엔 날짜를 잊고, 시장이 출렁이는 날엔 괜히 망설이게 돼요. 자동으로 쌓이게 해두면 그 고민 자체가 없어져요.
매매 수수료보다 ETF 비용
많은 분들이 매매 수수료만 보고 끝내는데,
장기 투자에서 진짜 비용은 ETF 총보수에 기타 비용을 더한 실제 부담 비용이에요. 매년 자동으로 빠져나가요.
연 0.1%와 0.5%의 차이도 20~30년 복리로 쌓이면 결과가 꽤 달라져요.
거래량이 적은 ETF라면 호가 차이도 봐야 해요.
사고 싶은 가격과 팔고 싶은 가격의 차이가 커서, 거래할 때마다 눈에 안 보이는 비용이 생겨요.
금감원 비교공시에서 연금저축 비용을 일부 볼 수 있지만, 펀드 위주라 ETF 투자자에겐 한계가 있었어요.
계좌 구분 화면과 세액공제 관리
ISA 첫 매수 때 계좌가 일반 위탁계좌로 기본 선택돼 있어서 실수할 뻔한 적이 있어요.
그래서 주문 화면에 연금계좌가 분명히 보이는지를 꼭 확인했어요.
올해 납입액과 남은 세액공제 한도가 바로 보이는지도요. 연금저축은 연 600만 원, IRP와 합치면 900만 원까지 세액공제를 받아요.
계좌 이전, 알아두되 기대진 마세요
증권사가 마음에 안 들면 연금저축 계좌 이전으로 옮길 수 있고, 가입 기간과 세제 혜택은 그대로 이어져요.
다만 보유 ETF는 보통 팔아서 현금으로 옮겨지니 며칠간 시장 밖에 있게 돼요.
연금저축 보험에서 옮긴다면 초기 사업비 때문에 해지환급금이 납입금보다 적을 수 있다는 점도 확인하세요.
✅ 증권사 고르는 순서
① 사고 싶은 ETF 2~3개 정하기
② 증권사별 연금계좌에서 매수 가능한지 검색
③ 매매 수수료와 ETF 실제 부담 비용 비교
④ 자동 적립, 계좌 구분 화면, 세액공제 관리 기능 확인
⑤ 이벤트는 대상·기간·유지 조건을 보고 마지막에
자주 묻는 질문
Q. 연금저축펀드에서 VOO, QQQ를 살 수 있나요?
A. 아니요. 대신 국내 상장 S&P500·나스닥100 ETF로 같은 지수에 투자할 수 있어요. 상품마다 비용이 다르니 비교해 보세요.
Q. 연금저축과 IRP, 둘 다 있어야 하나요?
A. 세액공제를 최대로 받으려면 둘 다 있으면 좋아요(연금저축 600만 + IRP 300만 = 900만 원).
주식형 비중을 높이고 싶다면 연금저축펀드를 주력으로 쓰는 게 유연해요.
'연금저축, IRP' 카테고리의 다른 글
| 사적연금 1,500만 원 넘으면 종합과세 vs 분리과세, 뭐가 유리할까? 은퇴자 기준 계산 (0) | 2026.10.18 |
|---|---|
| 연금저축 연금소득세 3.3~5.5%, 1,500만 원 넘으면 달라지는 세금 (0) | 2026.10.16 |
| 퇴직금 IRP로 받으면 세금 얼마나 줄까? 연금 수령 감면과 손해 보는 경우 (0) | 2026.10.16 |


