솔직히 저는 ISA 만기 때 뭘 골라야 하는지 전혀 몰랐어요.
'장기 투자 계좌니까 그냥 연장하면 되겠지' 정도로만 생각했거든요.
그런데 회사 선배 이야기를 듣고 나서야 알았어요.
아무 생각 없이 연장 버튼을 누르는 것과 따져보고 고르는 것 사이엔 꽤 큰 차이가 있다는 걸요.
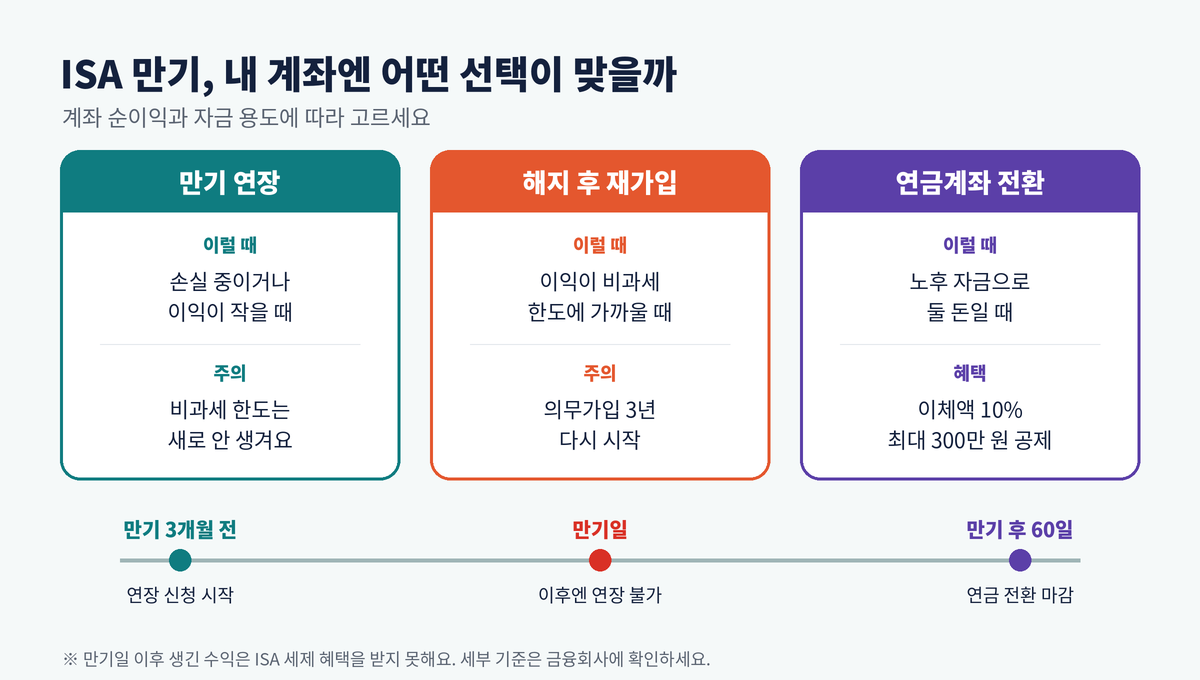
만기 때 선택지는 연장, 해지 후 재가입, 연금계좌 전환 세 가지예요.
📌 이 글의 핵심 3줄 요약
① 연장은 비과세 한도가 새로 생기지 않아요. 손실이거나 이익이 작을 때 유리해요.
② 해지 후 재가입하면 비과세 한도와 납입한도를 처음부터 다시 받아요.
③ 연금 전환은 이체액의 10%, 최대 300만 원 추가 세액공제를 받아요.
1. 선배가 연장 버튼을 누른 날
선배는 ISA 만기 안내 문자를 받고 별생각 없이 앱에서 연장을 눌렀어요.
그때 계좌엔 이미 200만 원이 훌쩍 넘는 이익이 쌓여 있었는데,
해지 후 재가입하면 비과세 한도를 새로 받을 수 있다는 걸 몰랐던 거죠.
문자엔 연장 방법만 있었고, 다른 선택지와 비교해 주는 내용은 한 줄도 없었대요.
비과세 한도는 ISA 안에서 생긴 순이익 중 세금을 내지 않는 상한선이에요.
일반형 200만 원, 서민형 400만 원이에요.
만기 연장의 장점과 한계
연장하면 기존 계좌가 그대로 유지되고, 세금 정산은 최종 해지 때까지 미뤄져요.
ETF를 팔 필요가 없어서 시장 밖에 있는 공백도 생기지 않아요.
그래서 계좌가 손실 중이거나 이익이 작을 때는 연장해서 회복을 기다리는 게 나을 수 있어요.
⚠️ 연장할 때 꼭 알아둘 것
· 연장은 자동이 아니에요. 보통 만기 3개월 전~만기 하루 전에 직접 신청해야 해요.
· 만기일이 지나면 연장할 수 없어요.
· 연장해도 비과세 한도는 새로 생기지 않아요. 기간만 늘어나요.
· 연장도 신규 가입처럼 자격을 다시 따져요. 직전 3년 안에 금융소득종합과세 대상이었다면 연장도 안 돼요.
· 서민형이었는데 소득이 올랐다면, 연장 시 일반형으로 바뀔 수 있어요.
2. 3년마다 해지가 유리하다는 말, 직접 계산해 봤어요
ISA를 개설하면서 처음 해본 게 '3년 뒤 이익이 얼마나 될까' 하는 계산이었어요.
매달 50만 원씩 3년이면 원금 1,800만 원,
연 7%를 가정하면 3년 뒤 이익은 약 200만 원이에요.
첫 만기에 이미 일반형 비과세 한도를 거의 다 채우는 셈이었어요.
해지 후 재가입하면 기존 계좌는 해지할 때 세금 정산이 끝나고,
새 계좌에선 비과세 한도와 납입한도(연 2,000만 원, 총 1억 원)가 처음부터 다시 시작돼요.
'3년마다 해지하고 재가입하는 게 유리하다'는 말이 계산해 보니 바로 이해됐어요.
재가입 전 확인할 것
다만 재가입이 항상 정답은 아니었어요.
새 계좌는 의무가입 3년이 다시 시작되고,
가입 자격과 유형(일반형·서민형)도 재가입 시점의 소득으로 새로 판단해요.
작년에 연봉이 올랐다면 서민형이었던 분도 일반형으로 바뀔 수 있어요.
✅ 계좌 순이익이 비과세 한도에 가까운지
✅ 재가입 시점 소득으로 일반형·서민형 자격 다시 확인
✅ 금융소득종합과세 이력 여부 (있으면 신규 가입 불가)
✅ 보유 ETF 매도·현금화 일정과 시장 공백 기간
✅ 새 계좌의 의무가입 3년이 다시 시작된다는 점
3. 아는 사람만 챙기는 연금 전환
세 번째 선택지인 연금 전환은 솔직히 예상 밖이었어요.
만기 자금을 60일 안에 연금저축이나 IRP로 옮기면
이체 금액의 10%, 최대 300만 원을 추가로 세액공제받아요.
일반 연금 세액공제 한도(연 900만 원)와는 완전히 별도예요.
문제는 60일이 생각보다 빠듯하다는 점이에요.
만기 후에 해지하면 60일을 만기일부터 세는 경우가 있어서,
해지를 미루는 동안 기한이 줄어들어요.
ETF 매도 정산에도 며칠이 걸리니, 저는 만기 두 달 전에 캘린더 알림을 미리 걸어뒀어요.
이체는 일반 송금이 아니라 증권사의 연금 전환 전용 메뉴로 해야 하고, 현금으로만 옮길 수 있어요.
연금계좌로 넘어간 돈은 원칙적으로 55세 이후 연금으로 받아야 해요.
당장 쓸 돈엔 안 맞지만, 노후 자금이라면 세 가지 중 혜택이 가장 커요.
💡 제가 세운 만기 계획
· 이익이 한도에 가까우면 → 해지 후 재가입
· 그중 노후 자금은 → 연금 전환으로 추가 세액공제
· 시장이 크게 빠져 손실이면 → 연장하고 회복 기다리기
4. 내 생각: 장기 투자 계좌의 묘한 역설
ISA는 장기 투자를 장려하려고 만든 계좌예요.
그런데 실제로는 3년마다 해지하고 재가입하는 쪽이 세금 면에서 유리해요.
오래 유지할수록 손해 볼 수 있는 구조라니, 제도를 공부하면서 가장 인상 깊었던 부분이에요.
해지하려면 ETF를 팔아 현금으로 만들어야 해서 며칠은 시장 밖에 있어야 하고,
만기 문자엔 연장 방법만 있어서 선배처럼 그냥 연장을 누르기 쉬워요.
결국 알고 챙기는 사람만 혜택을 다 받는 구조라서, 만기 계획은 개설할 때부터 세워두는 게 맞다고 생각해요.
자주 묻는 질문
Q. 만기 때 아무것도 안 하면 어떻게 되나요?
A. 만기일이 지나면 연장할 수 없고, 그 이후 생긴 수익은 ISA 세제 혜택을 받지 못해요.
처리 방식은 금융회사마다 다르니 만기일과 연장 신청 기간을 미리 확인하세요.
Q. 해지하고 재가입하면 비과세 한도가 정말 새로 생기나요?
A. 네. 기존 계좌는 해지할 때 정산이 끝나고 새 계좌에서 한도를 다시 받아요.
다만 가입 자격과 유형은 재가입 시점 소득으로 새로 판단해요.
Q. 연금 전환 60일은 언제부터 세나요?
A. 만기 해지일 기준이지만, 만기 후에 해지하면 만기일부터 세는 경우가 있어요.
만기일에 맞춰 바로 처리하는 게 가장 안전해요.
Q. 3년을 채우기 전에 해지하면요?
A. 감면받은 세금을 다시 내야 해요(부득이한 사유는 예외).
3년을 채운 뒤라면 만기 전 해지해도 세제 혜택은 그대로예요.
마무리
만기 직전에 급하게 정하면 놓치는 게 반드시 생겨요.
지금 앱에서 만기일을 확인하고, 계좌 순이익이 비과세 한도 대비 어느 정도인지부터 보세요.
그 숫자 하나가 연장, 재가입, 연금 전환 중 어느 길로 갈지 정해줘요.
※ 이 글은 일반적인 금융·세금 정보이며, 만기 처리 방식은 금융회사마다 다를 수 있어요.
※ 세법은 바뀔 수 있으니 최신 기준을 확인하세요.
※ 작성 기준일: 2026년 10월
참고 자료
· 미래에셋투자와연금센터 – ISA 만기자금 연금계좌 이체
· ISA 혜택 유지하려면 만기 전에 재설정하세요 (2025.11)
· 금융감독원 (ISA 제도 안내)
'ISA계좌' 카테고리의 다른 글
| 중개형 ISA 개설 방법, 계좌 만들기부터 ETF 첫 매수까지 (0) | 2026.10.19 |
|---|---|
| ISA 일반형 vs 서민형 차이, 같은 수익인데 세금 19만 8천 원 차이 나는 이유 (0) | 2026.10.18 |
| ISA 만기 연금전환, 그냥 이체하면 추가 세액공제 300만 원 놓칩니다 (0) | 2026.10.14 |


