작년 연말정산 결과가 나온 날, 옆자리 동료는 140만 원 넘게 돌려받는다며 웃고 있었어요.
저는 오히려 몇만 원을 더 냈고요.
차이를 물어보니 답은 간단했어요.
"연금저축이랑 IRP에 900만 원 채웠지."
그래서 올해는 저도 제대로 계산해 봤는데, 생각보다 따져볼 게 많았어요.
📌 이 글의 핵심 3줄 요약
① 연금저축 600만 + IRP 300만 = 900만 원까지 세액공제, 최대 148.5만 원 환급이에요.
② 단, 내가 낸 세금(결정세액)보다 더 돌려받을 순 없어요. 먼저 확인하세요.
③ 올해 공제는 12월 31일까지 입금된 금액만 인정돼요.
1. 900만 원 채우면 얼마 돌려받을까
연금계좌 세액공제는 연금저축 최대 600만 원, IRP를 합쳐 최대 900만 원까지예요.
공제율은 총급여에 따라 두 가지로 나뉘어요.
| 총급여 (종합소득금액) | 세액공제율 | 900만 원 납입 시 |
|---|---|---|
| 5,500만 원 이하 (4,500만 원 이하) | 16.5% | 최대 148.5만 원 |
| 5,500만 원 초과 (4,500만 원 초과) | 13.2% | 최대 118.8만 원 |
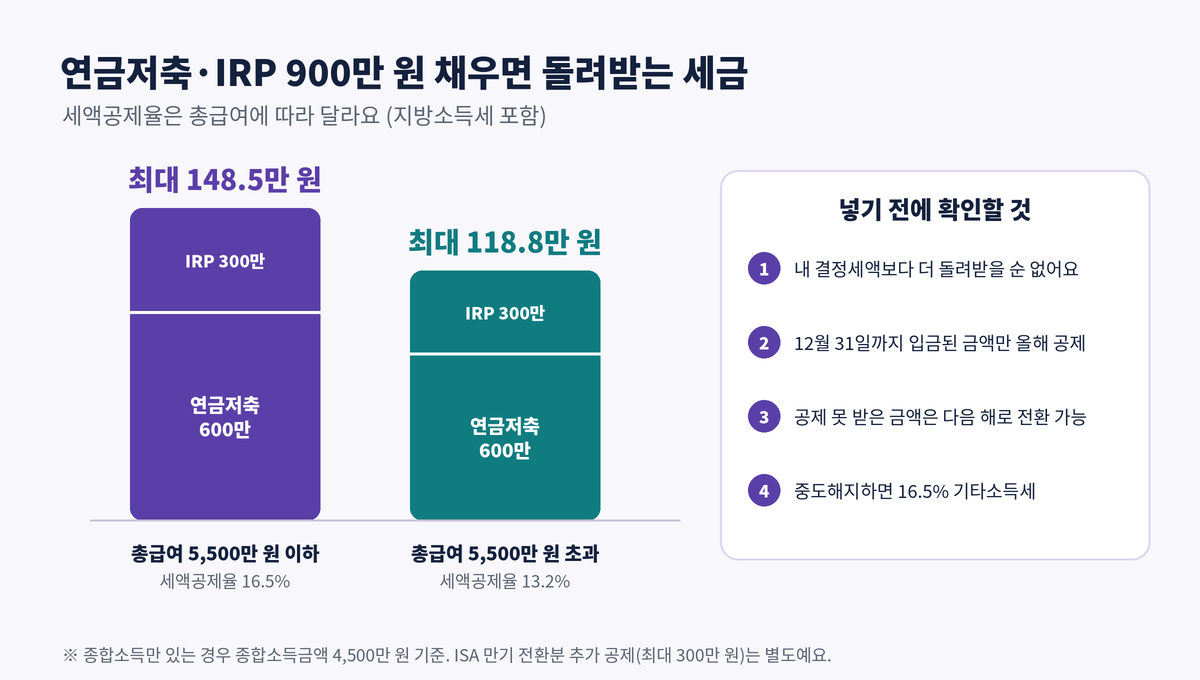
제 총급여는 5,500만 원 아래라 16.5%를 적용받을 수 있었어요. 숫자만 보면 900만 원을 채우는 게 당연해 보였죠.
참고로 연간 납입 한도는 연금저축·IRP 합쳐 1,800만 원이지만, 세액공제는 900만 원까지만 돼요.
ISA 만기 자금을 연금으로 옮기면 받는 최대 300만 원 추가 공제는 900만 원과 별도예요.
2. 넣기 전에 확인할 4가지
① 내 결정세액보다 더 돌려받을 수는 없어요
바로 900만 원을 넣으려다가 작년 원천징수영수증을 꺼내 봤는데, 여기서 계획이 바뀌었어요.
세액공제는 내가 낸 세금에서 빼주는 것이라, 낸 세금(결정세액)이 적으면 900만 원을 다 넣어도 148.5만 원을 다 못 받아요.
제 결정세액은 120만 원 정도였어요. 아이들 자녀세액공제와 의료비 공제가 꽤 있었거든요.
120만 원 ÷ 16.5%, 약 730만 원까지만 넣어도 낸 세금을 거의 다 돌려받는 셈이었어요.
900만 원을 채우면 나머지 170만 원 정도는 올해 효과가 없는 돈이었던 거죠.
원천징수영수증의 '결정세액' 칸, 넣기 전에 꼭 확인해 보세요.
② 12월 31일까지 '입금'된 금액만
올해 연말정산에는 12월 31일까지 계좌에 들어간 금액만 반영돼요.
연말엔 이체가 몰리고 증권사마다 마감 시간이 달라서, 며칠 여유를 두고 넣는 게 안전해요.
③ 공제 못 받은 금액은 다음 해로 넘길 수 있어요
한도를 넘겨 넣었거나 결정세액 때문에 공제를 못 받은 금액은,
금융사에 신청하면 다음 해 납입액으로 전환해서 그해에 공제받을 수 있어요.
그냥 두면 나중에 인출할 때 세금 계산이 꼬일 수 있으니 처리해 두는 게 좋아요.
④ 중도해지하면 공제받은 만큼 토해내요
55세 전에 연금 외 방식으로 꺼내면 16.5% 기타소득세가 붙어요.
13.2%로 공제받은 사람은 오히려 손해예요.
"연말정산 꿀팁"으로만 알려지다 보니 12월에 급하게 몰아넣고 다음 해에 급전이 필요해 해지하는 경우도 많다는데,
그러면 받은 것보다 더 토해내게 돼요. 노후까지 묶어둘 수 있는 돈만 넣으세요.
3. 연금저축 먼저, IRP는 그다음
둘 다 공제는 되지만 성격이 달라서, 보통 연금저축 600만 원을 먼저 채우고 IRP로 나머지를 더하는 순서를 많이 써요.
| 구분 | 연금저축 | IRP |
|---|---|---|
| 주식형 비중 | 100% 가능 | 최대 70% |
| 중도인출 | 일부 인출 가능 | 법정 사유 외엔 전액 해지 |
| 세액공제 한도 | 600만 원 | 합산 900만 원 |
그래서 저는 올해 연금저축 600만 원 + IRP 130만 원 정도로 맞추기로 했어요.
남는 돈은 언제든 꺼낼 수 있는 ISA에 넣고요.
"900만 원 채우기"보다 "내 결정세액만큼 채우기"가 저한테 맞는 답이었어요.
자주 묻는 질문
Q. 12월에 한 번에 넣어도 공제되나요?
A. 네. 12월 31일까지 입금되면 매달 나눠 넣은 것과 똑같이 공제돼요. 다만 연말엔 이체가 몰리니 여유 있게 넣으세요.
Q. 맞벌이면 배우자 연금저축도 제가 공제받을 수 있나요?
A. 아니요. 연금계좌 세액공제는 본인 명의 계좌만 돼요. 부부가 각자 넣어야 해요.
Q. 세액공제를 다 못 받은 돈은 어떻게 되나요?
A. 금융사에 신청하면 다음 해 납입액으로 전환해 공제받을 수 있어요.
Q. IRP만 900만 원 넣어도 되나요?
A. 돼요. IRP 단독으로 900만 원까지 공제돼요. 다만 중도인출이 어렵고 주식 비중이 70%로 제한되니, 보통은 연금저축과 나눠서 넣어요.
마무리
연금저축·IRP 900만 원은 분명 강력한 절세 수단이에요.
다만 계산해 보면서 아쉬운 점도 느꼈어요. 매년 900만 원을 넣을 여유가 있는 사람은 대체로 소득이 높은 편이고,
정작 노후 준비가 더 급한 사람은 넣을 돈이 없거나 결정세액이 작아 혜택을 다 못 받는 구조라서요.
그래서 저는 이 제도를 '환급 이벤트'가 아니라 '노후 자금을 모으면서 받는 덤'으로 보려고 해요.
올해가 두 달 남짓 남았어요.
작년 원천징수영수증의 '결정세액'부터 확인하고, 내게 맞는 금액을 정해 12월 전에 넣어 보세요.
📚 함께 보면 좋은 글
· 연금저축 vs IRP vs DC형 차이, 3층 연금탑으로 한 번에 정리
· ISA 만기 연금전환, 그냥 이체하면 추가 세액공제 300만 원 놓칩니다
· 연금저축 연금소득세 3.3~5.5%, 1,500만 원 넘으면 달라지는 세금
※ 이 글은 일반적인 세금 정보이며 세무 자문이 아닙니다. 개인별 환급액은 결정세액과 다른 공제에 따라 달라요.
※ 납입 마감 시간과 이월 신청 방법은 가입한 금융사에서 확인하세요.
※ 작성 기준일: 2026년 10월
참고 자료
· 국세청 (연금계좌 세액공제 안내)
· 국세청 홈택스 (연말정산 간소화·원천징수영수증 조회)
· 금융감독원 통합연금포털
'연금저축, IRP' 카테고리의 다른 글
| 연금저축펀드 증권사 고르는 법, 이벤트보다 먼저 확인할 3가지 (0) | 2026.10.19 |
|---|---|
| 사적연금 1,500만 원 넘으면 종합과세 vs 분리과세, 뭐가 유리할까? 은퇴자 기준 계산 (0) | 2026.10.18 |
| 연금저축 연금소득세 3.3~5.5%, 1,500만 원 넘으면 달라지는 세금 (0) | 2026.10.16 |
| 퇴직금 IRP로 받으면 세금 얼마나 줄까? 연금 수령 감면과 손해 보는 경우 (0) | 2026.10.16 |


